
 お問い合わせ


同一建物減算とは、事業所と同じ建物や、同じ敷地・隣の敷地にある建物に住むご利用者にサービスを提供したときに、介護報酬が減算される仕組みです。2026年10月の介護給付費分科会で、この減算を「報酬区分」の見直しに置き換える案が、訪問介護と通所介護で示されました。
この記事では、サービスごとの現行ルールと見直し案の中身、根拠になったデータ、事業所でいま確認しておきたいことを整理します。
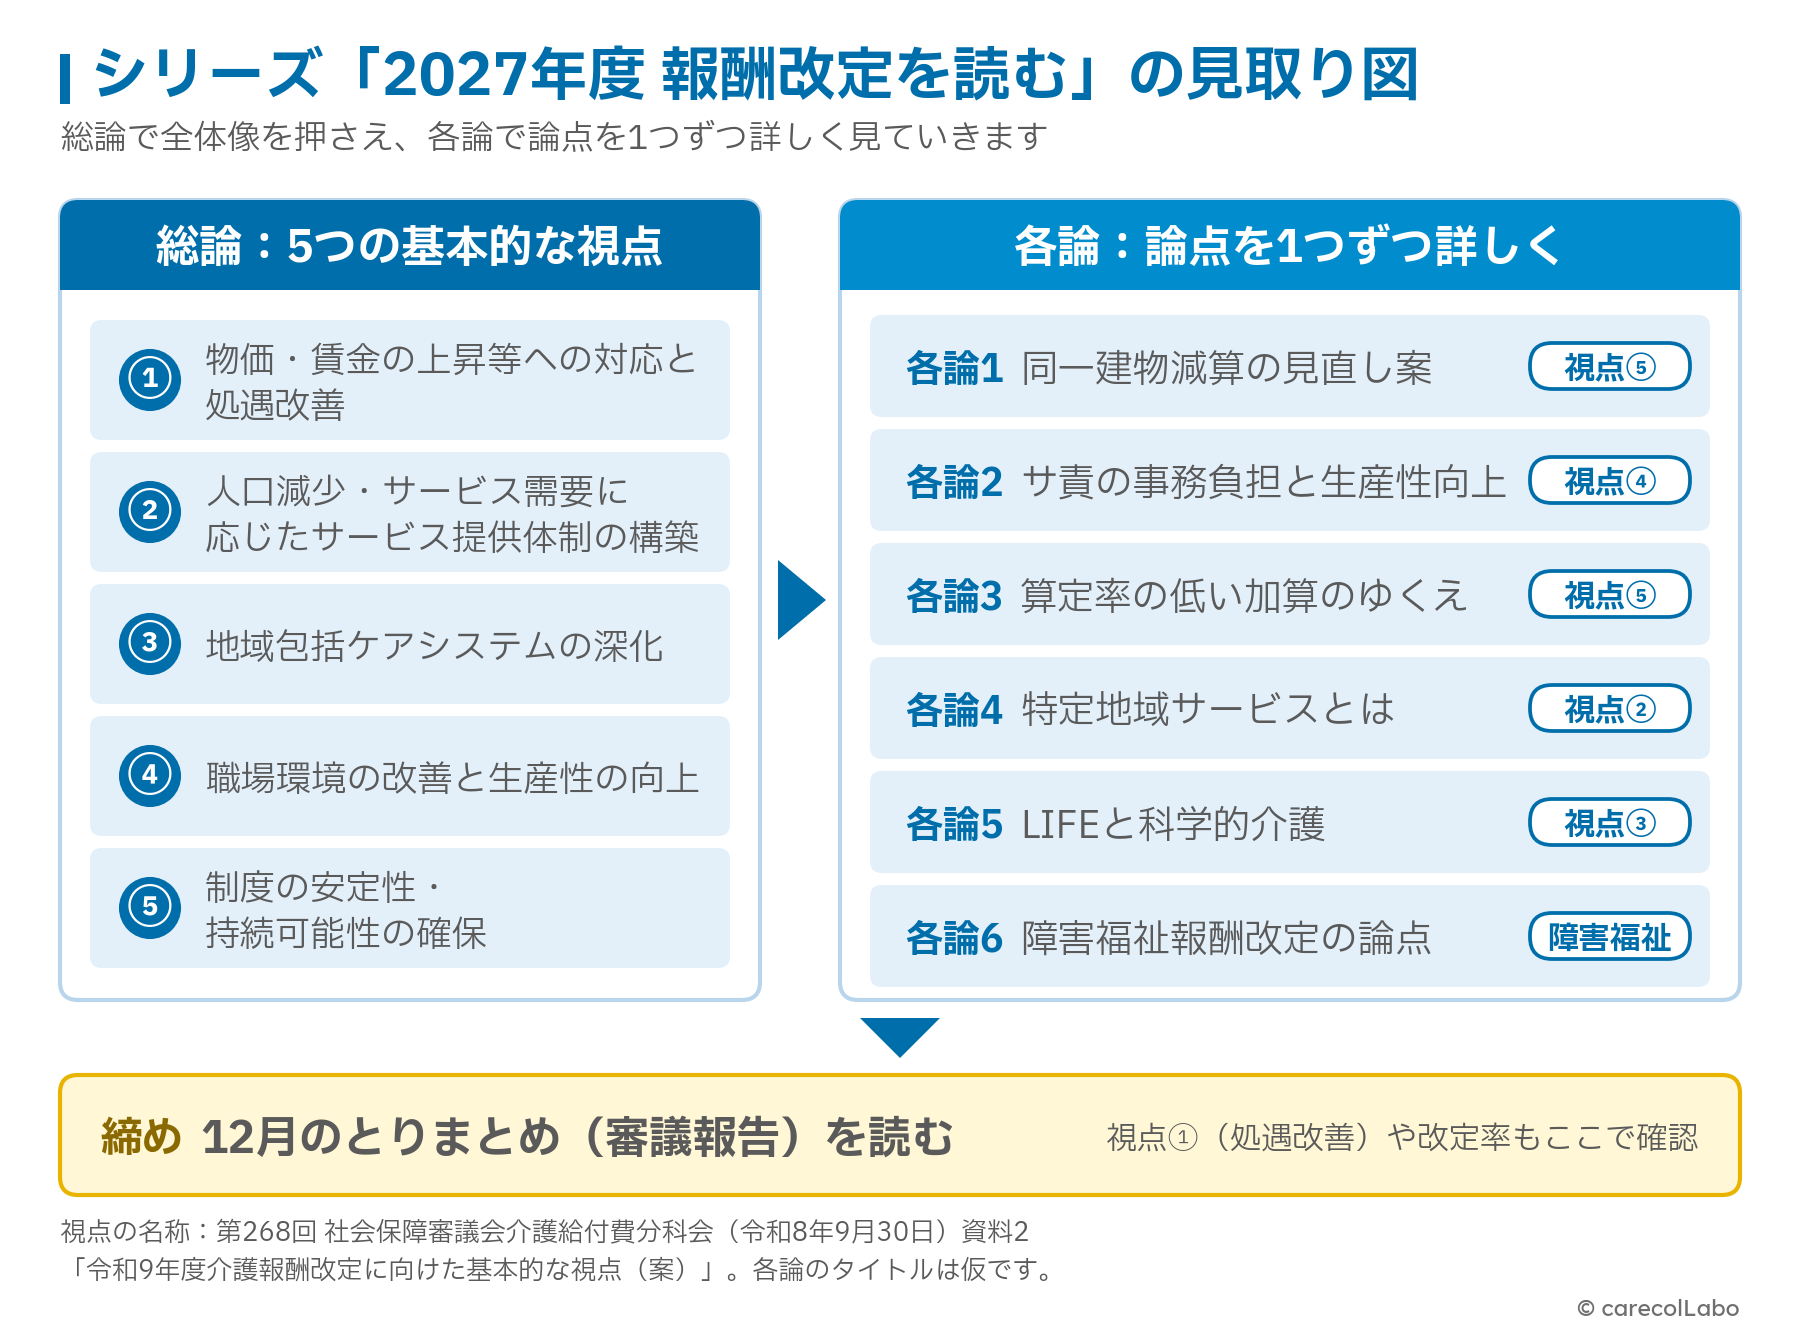
シリーズ「2027年度 報酬改定を読む」各論1
厚労省が示した「5つの基本的な視点」をもとに、改定の論点を一つずつ読むシリーズの1本目です。改定の全体像は、総論「厚労省が示した『5つの基本的な視点』を読む」で整理しています。
この記事の3つのポイント
- 訪問介護・通所介護は「減算」から「報酬区分」へ見直す案:事業所の規模、移動(送迎)コスト、提供回数(利用日数)に着目した案です。まだ「〜してはどうか」の段階で、区分の数や単位数は示されていません。
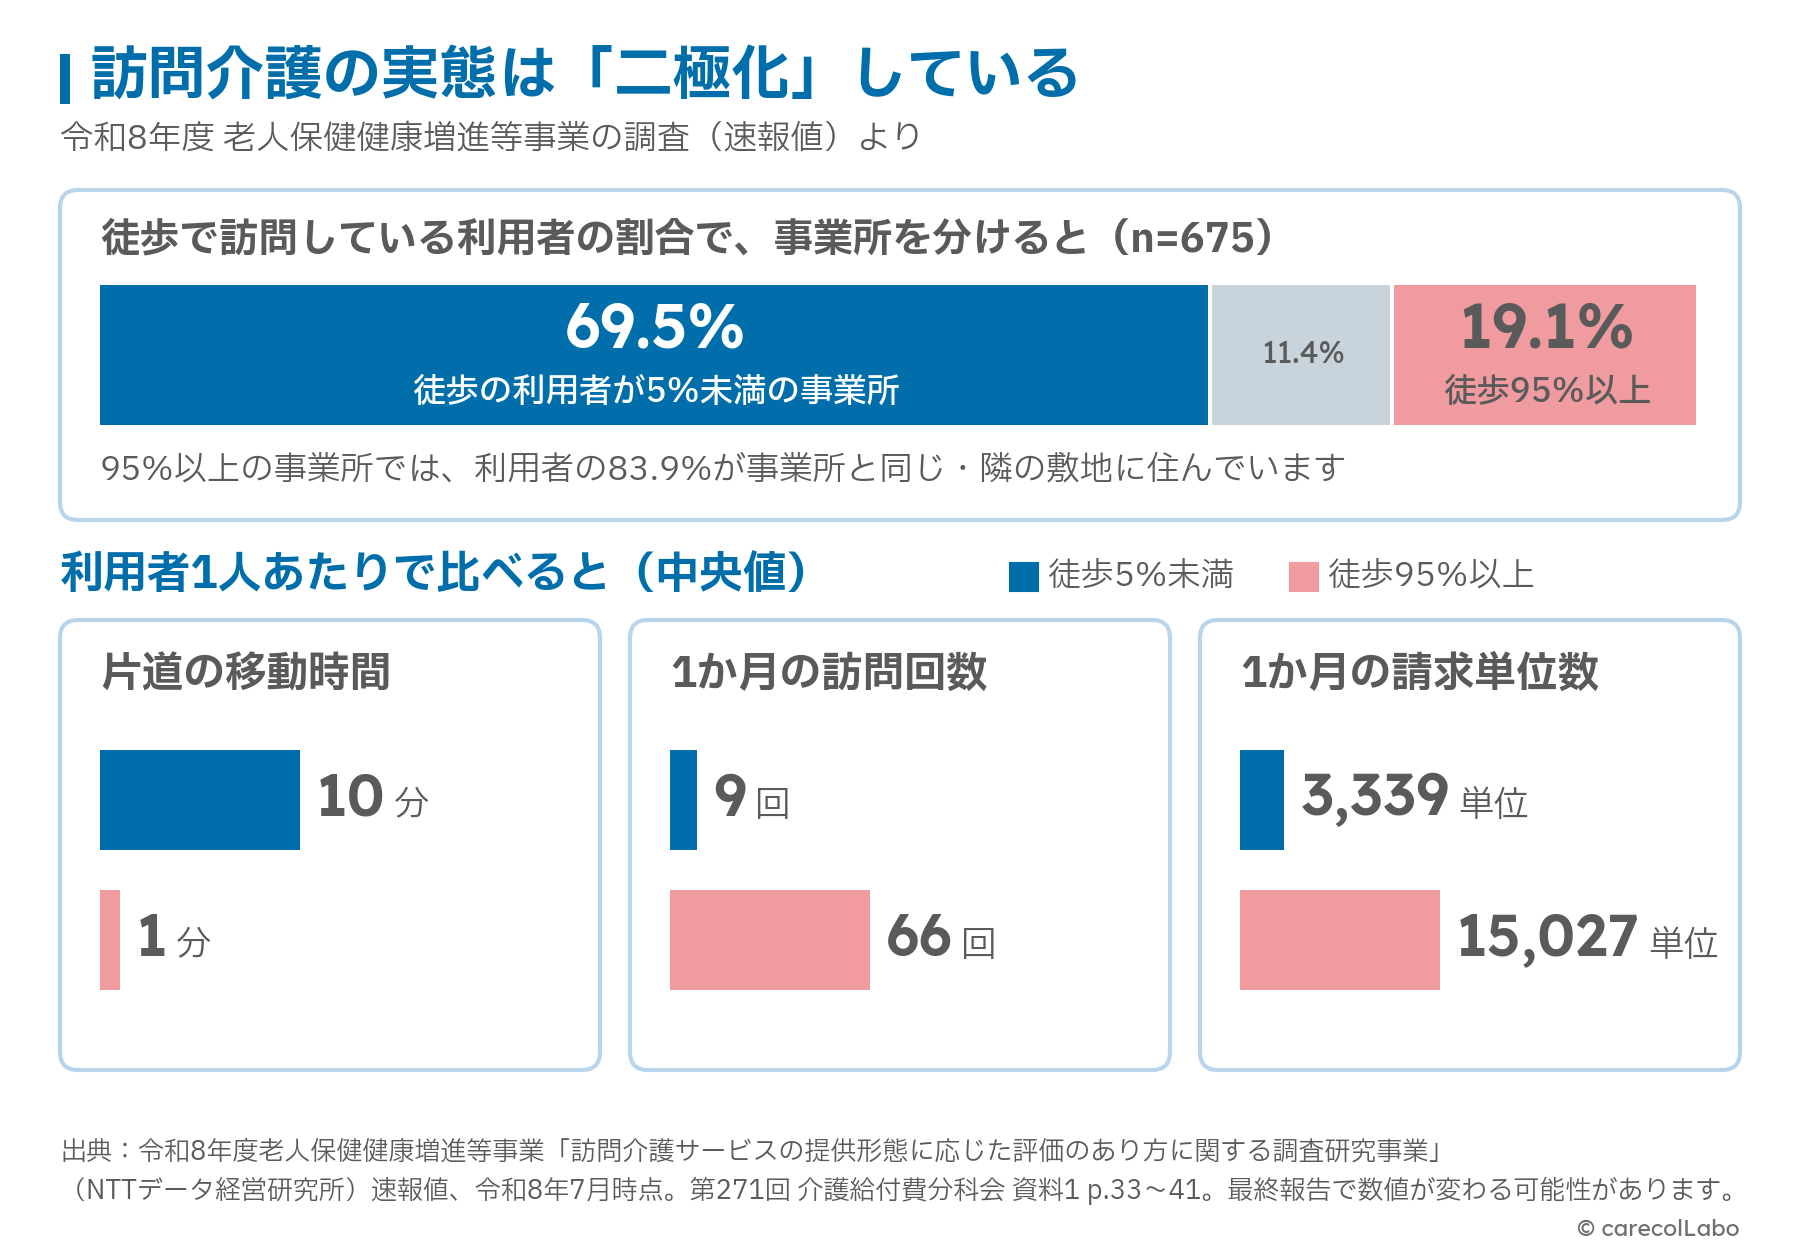
- 根拠は「徒歩中心」と「車中心」に分かれた訪問の実態:徒歩で訪問するご利用者が95%以上の事業所は、5%未満の事業所と比べて、ご利用者1人あたりの移動時間が約10分の1、訪問回数が約7倍でした(速報値)。
- 訪問看護など5つのサービスは、これから議論:定期巡回・小規模多機能・看護小規模多機能・訪問入浴・訪問看護は対応案が出ておらず、「高齢者住まい」をテーマにした回で議論される予定です。
同一建物減算とは?
同一建物減算は、訪問介護・訪問看護・通所介護などの在宅サービスで、事業所と同じ建物や、同じ敷地・隣の敷地にある建物に住むご利用者へのサービスについて、報酬を一定の割合や単位数だけ差し引く仕組みです。
厚生労働省は、この減算を設けている理由を「同一建物等居住者へのサービス提供割合が多くなるにつれて、訪問件数は増加し、移動時間や移動距離は短くなっている実態を踏まえ」たものと説明しています[1]。移動の手間が少なく、効率的にサービスを提供できる分を、報酬で調整するという考え方です。
実際、高齢者向け住宅と介護・医療事業所の併設・隣接は非常に一般的です。
- 住宅型有料老人ホーム:79.1%
- サービス付き高齢者向け住宅(特定施設以外):83.4%
(2024年度 老人保健健康増進等事業)[1]
このように、実に約8割もの施設で事業所が併設または隣接しており、同一建物減算は多くの事業者さまにとって日常の運営に直結するルールとなっています。
ただし、減算の条件や割合はサービスごとに異なります。まずは、訪問介護・訪問看護・通所介護の現行ルールを順に見ていきましょう。
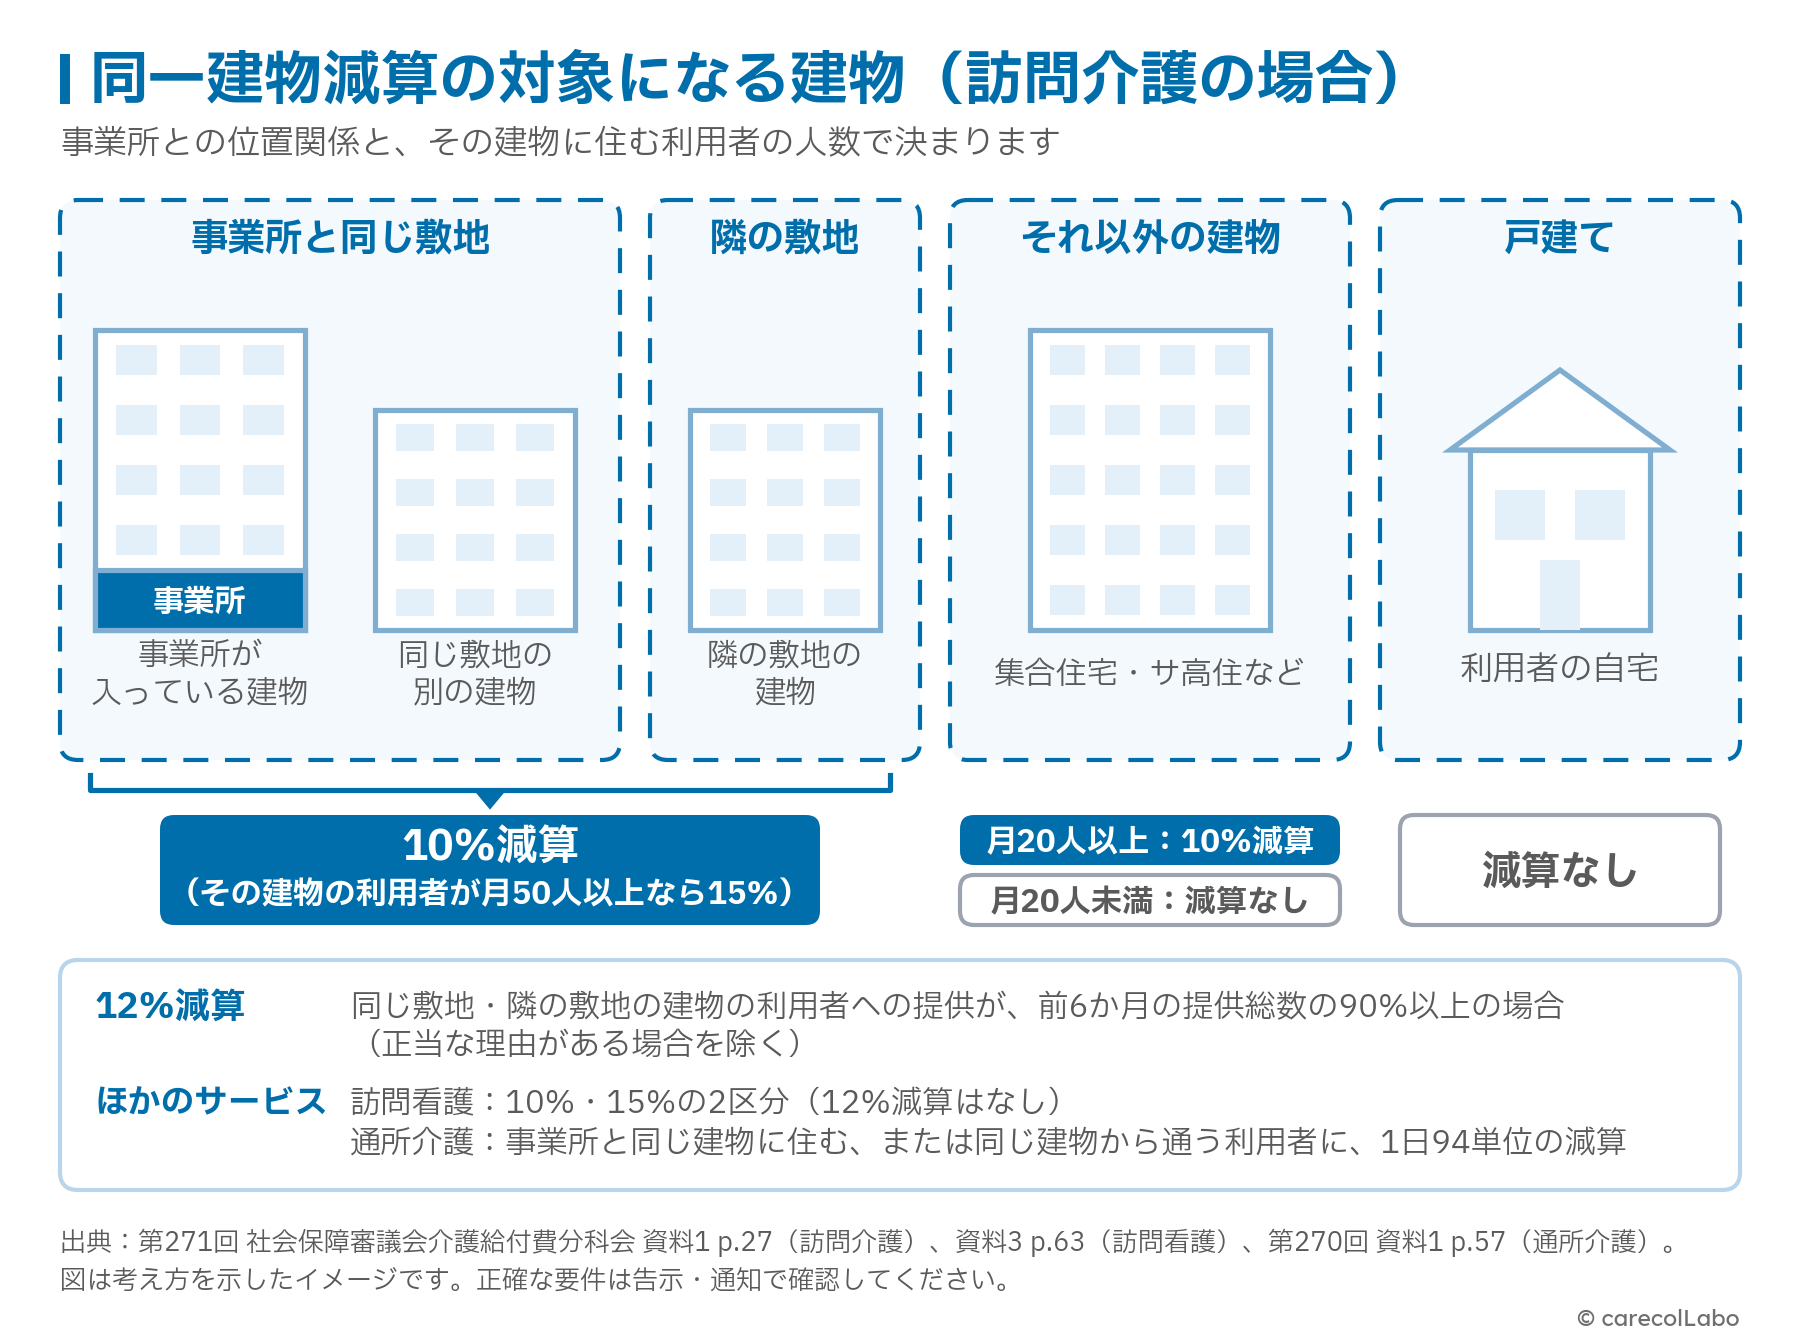
訪問介護の同一建物減算(現行4区分)
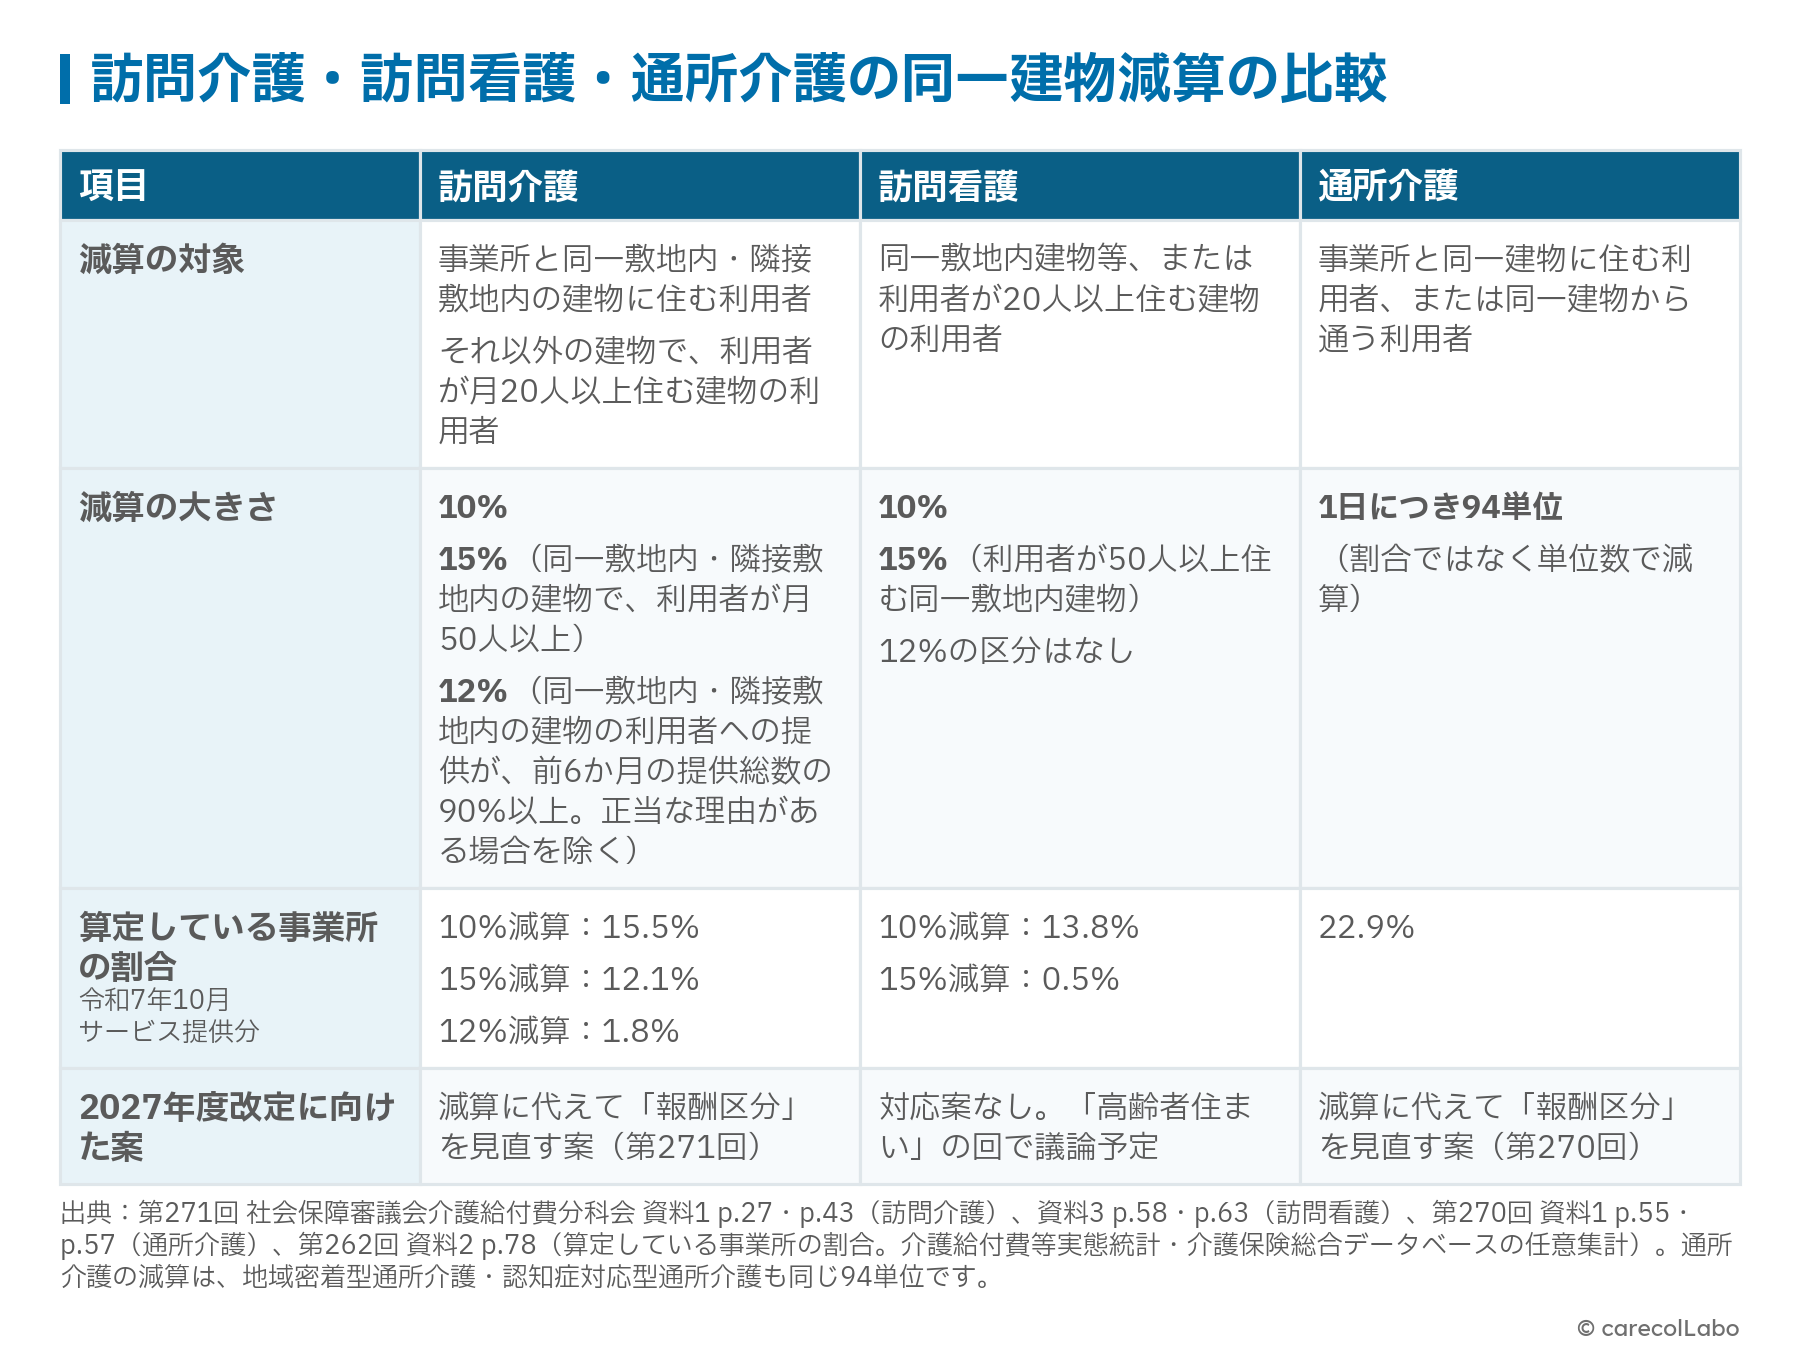
訪問介護では、2024年度の改定で「12%減算」が加わり、次の4区分になっています[2]。
| 減算率 | 対象条件 |
|---|---|
| 10% | 事業所と同一敷地内、または隣接する敷地内の建物に住むご利用者 |
| 15% | 上記の建物に住むご利用者が、1か月あたり50人以上の場合 |
| 10% | 上記以外の建物で、その建物に住むご利用者が1か月あたり20人以上の場合 |
| 12% | 正当な理由なく、過去6か月間の提供総数のうち、同一敷地内・隣接敷地内の建物に住むご利用者への提供が90%以上の場合 |
訪問看護の同一建物減算(現行2区分)
訪問看護(訪問看護ステーション、病院・診療所)は、次の2区分です[3]。訪問介護にある12%減算はありません。
| 減算率 | 対象条件 |
|---|---|
| 10% | 同一敷地内の建物等、またはご利用者が20人以上住む建物のご利用者にサービスを行う場合 |
| 15% | ご利用者が50人以上住む同一敷地内の建物のご利用者にサービスを行う場合 |
2025年10月サービス提供分では、訪問看護事業所の13.8%が10%減算を算定しています[1]。
通所介護の同一建物減算(1日94単位の定額減算)
通所介護・地域密着型通所介護・認知症対応型通所介護では、事業所と同一建物に住むご利用者、または同一建物から通うご利用者にサービスを行う場合、1日につき94単位が減算されます[4]。訪問系が「割合」で減算されるのに対し、通所系は「単位数」で減算される点が違います。
通所介護事業所の22.9%が、この減算を算定しています(2025年10月サービス提供分)[1]。
2027年度の改定に向けては、こうした割合や単位数を調整するのではなく、評価の仕方そのものを変える案が、訪問介護と通所介護で示されています。次の節から、その中身を見ていきます。
訪問介護の同一建物減算:2027年度改定の見直し案
第271回分科会(訪問介護等)の資料では、論点③「住まいの形態に合わせたサービス提供に係る報酬の在り方について」として、次の問いが立てられています。
論点(第271回 資料1 p.43)
「訪問介護については、集合住宅等への訪問のように1回当たりの移動等のコストが少なく効率的な運営が可能である場合がある一方で、地域資源の状況により、やむを得ず移動距離等を要し、事業運営が非効率にならざるを得ない等の場合があるといった課題を抱えている。戸建てへの訪問と集合住宅への訪問のサービス提供実態の違いを踏まえつつ、報酬体系の在り方についてどのように考えるか。」
要するに、集合住宅への訪問と、移動に時間のかかる戸建てへの訪問ではコストの実態が違うのに、同じ報酬の仕組みでよいのか、という問いです。これに対する対応案は次のとおりです。
対応案(第271回 資料1 p.43)
「移動等のコストを踏まえた適切な評価を行うとともに、事業所の規模、1回当たりの移動コストの低さ、サービス提供回数の多さに着目し、現行の減算による評価に代えて、移動コストやサービス提供の実態をより適切に反映した報酬区分の見直しを検討してはどうか。」
対応案の着目点は、次の3つです。
- 事業所の規模
- 1回当たりの移動コストの低さ
- サービス提供回数の多さ
現行の減算は「どこに住んでいるご利用者か」と「人数・割合」で判定しています。つまり案では、判定の軸を「建物」から「移動とサービス提供の実態」へ移すことが示されています。
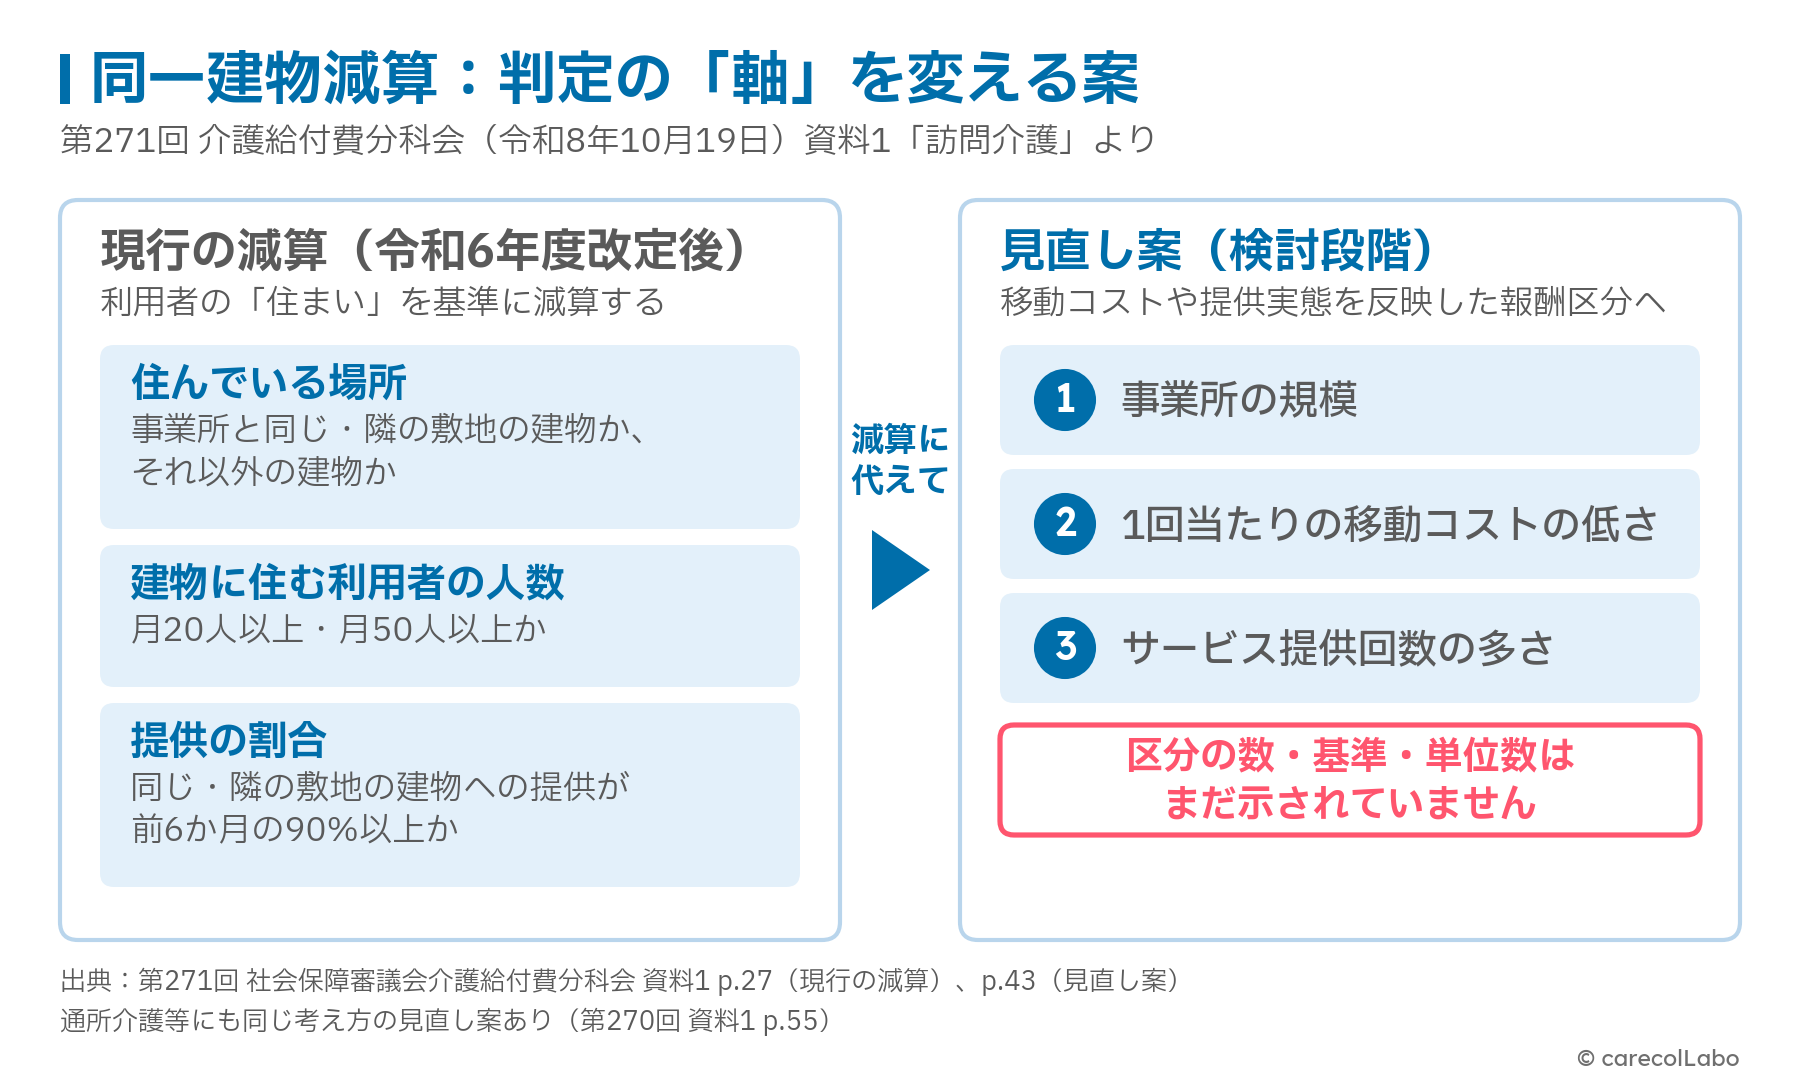
あくまで「検討してはどうか」という段階です。新しい報酬区分をいくつ設けるのか、何を基準に区分するのか、単位数はどうなるのかは、資料には書かれていません。
根拠として示されたデータ:二極化している訪問の実態
では、なぜ「移動コスト」と「提供回数」に着目するのでしょうか。対応案の前には、国の補助で行われた調査の速報値(2026年7月サービス提供分)が並んでいます。
1. 徒歩で訪問する事業所と、車で訪問する事業所に分かれている
事業所ごとに「徒歩で訪問しているご利用者の割合」を見ると、次のとおりです(n=675)[5]。
- 徒歩が「0〜5%未満」の事業所:69.5%
- 徒歩が「95〜100%」の事業所:19.1%
この2つで全体の約9割です。つまり、ご利用者のほぼ全員に車などで訪問する事業所と、ほぼ全員に徒歩で訪問する事業所に分かれていて、その中間の事業所はわずかです。
2. 徒歩中心の事業所では、ご利用者の8割以上が同じ敷地・隣の敷地に住んでいる
徒歩で訪問するご利用者が95%以上の事業所について、ご利用者の住まいを見ると次のとおりです[5]。
- 住まいの種類:有料老人ホーム 58.9%、サービス付き高齢者向け住宅 29.5%
- 事業所との位置関係:同一または隣接する敷地内 83.9%
つまり、徒歩中心の事業所は、併設・隣接する高齢者向け住宅に住むご利用者への訪問が中心です。
3. 「移動時間は約10分の1」「訪問回数は約7倍」
徒歩のご利用者が95%以上の事業所を、5%未満の事業所と比べると、ご利用者1人あたり(中央値)で次の差があります[5]。
- 片道の移動時間:約10分の1
同じ建物や敷地内への訪問が中心のため、移動時間が短くなります。 - 1か月の訪問回数:約7倍
移動に時間を取られない分、1人あたりの訪問回数が多くなっています。 - 1か月の請求単位数:約4.5倍
訪問回数が多いため、1人あたりの請求単位数も大きくなっています。
対応案が「1回当たりの移動コストの低さ」と「サービス提供回数の多さ」に着目しているのは、この差を報酬に反映させる考え方だと読めます。なお、これらは速報値で、最終的な報告書で数値が変わる可能性があります。
同一建物減算ありの事業所は、収支差率が高い?低い?
同じ資料には、同一建物減算の区分別の収支差率(収入に対する利益の割合の目安)も載っています(2024年度決算)[6]。
| 訪問介護の区分 | 収支差率 | 回答数 |
|---|---|---|
| 全体 | 9.6% | - |
| 同一建物減算あり(10%減算) | 11.5% | 109 |
| 同一建物減算あり(12%減算) | 7.7% | 62 |
| 減算なし | 10.0% | 453 |
10%減算の事業所は減算なしより収支差率が高く、12%減算の事業所は低くなっています。つまり、「減算あり」とひとくくりにはできません。12%減算は回答数が62と少ないため、この数字だけで傾向を判断するのは慎重であるべきでしょう。
なお、算定している訪問介護事業所の割合は、10%減算が15.5%、15%減算が12.1%、12%減算が1.8%です(事業所ベース、2025年10月サービス提供分)[1]。
このデータを受けて、分科会では委員から次の意見が出ています[2]。
- 収支の差を踏まえた公平な評価:同一建物・集合住宅の利用者割合が高い事業所は、そうでない事業所と比べて収支状態が良い傾向が見られるため、訪問の手間等を踏まえた公平な評価の在り方を検討すべき
- 減算を避けるビジネスモデルへの懸念:前回改定で差が拡大した同一建物減算を回避するため、同一建物や同一法人からのサービス提供に該当しないようなビジネスモデルが増加する傾向も見られる
- 今後の方向性の確認:「減算なし」が約7割という調査結果は多いという印象。減算を緩めるのか、さらに厳しくするのか、今後の方向性を確認したい
一方、関係団体等意見交換会では、全国介護事業者連盟から「同一建物減算の更なる拡大については、慎重な検討をするとともに、収益状況の調査結果による単純な全体平均での判断とならないよう」という要望も出ています[2]。
減算の区分に当てはまらない形で集合住宅へ訪問している事業所があるという指摘と、平均値で一律に判断すべきでないという指摘。報酬区分という考え方は、この両方に応えようとする案として読むこともできます。
通所介護の同一建物減算にも、同じ考え方の見直し案
通所介護ではどうでしょうか。10月14日の第270回分科会(通所介護等)では、通所介護・地域密着型通所介護・認知症対応型通所介護にも、訪問介護と同じ考え方の対応案が示されました。
論点(第270回 資料1 p.55)
「通所介護・地域密着型通所介護・認知症対応型通所介護における同一建物等居住者への通所サービス提供については、効率的なサービス提供が可能となることを踏まえ、同一建物減算を設けて対応している。サービス提供の実態や事業所経営への影響等を踏まえつつ、介護人材や利用者の確保が困難となっている中で、利用者がより効率的なサービスの提供を受けられるようにするという観点から、減算及び適用要件の在り方をどのように考えるか。」
対応案(第270回 資料1 p.55)
「送迎コスト等を踏まえた適切な評価を行うとともに、事業所の規模や1回当たりの送迎コスト等の低さやサービス利用日数の多さに着目し、現行の減算による評価に代えて、移動コストやサービス提供の実態をより適切に反映した報酬区分の見直しを検討してはどうか。」
訪問介護と通所介護の着目点を並べると、次のとおりです。
| 着目点 | 訪問介護 | 通所介護 |
|---|---|---|
| コスト | 1回当たりの移動コストの低さ | 1回当たりの送迎コスト等の低さ |
| 回数 | サービス提供回数の多さ | サービス利用日数の多さ |
根拠として示されたデータも同じ傾向です(速報値)[5]。
- 徒歩または送迎なしで通うご利用者が75%以上の事業所:同一建物減算を算定している割合は79.1%
- 同じく25%未満の事業所:2.0%
つまり、送迎のいらないご利用者が多い事業所ほど、同一建物減算を算定している割合が高いということです。
訪問看護などの同一建物減算は「高齢者住まい」の回で議論へ
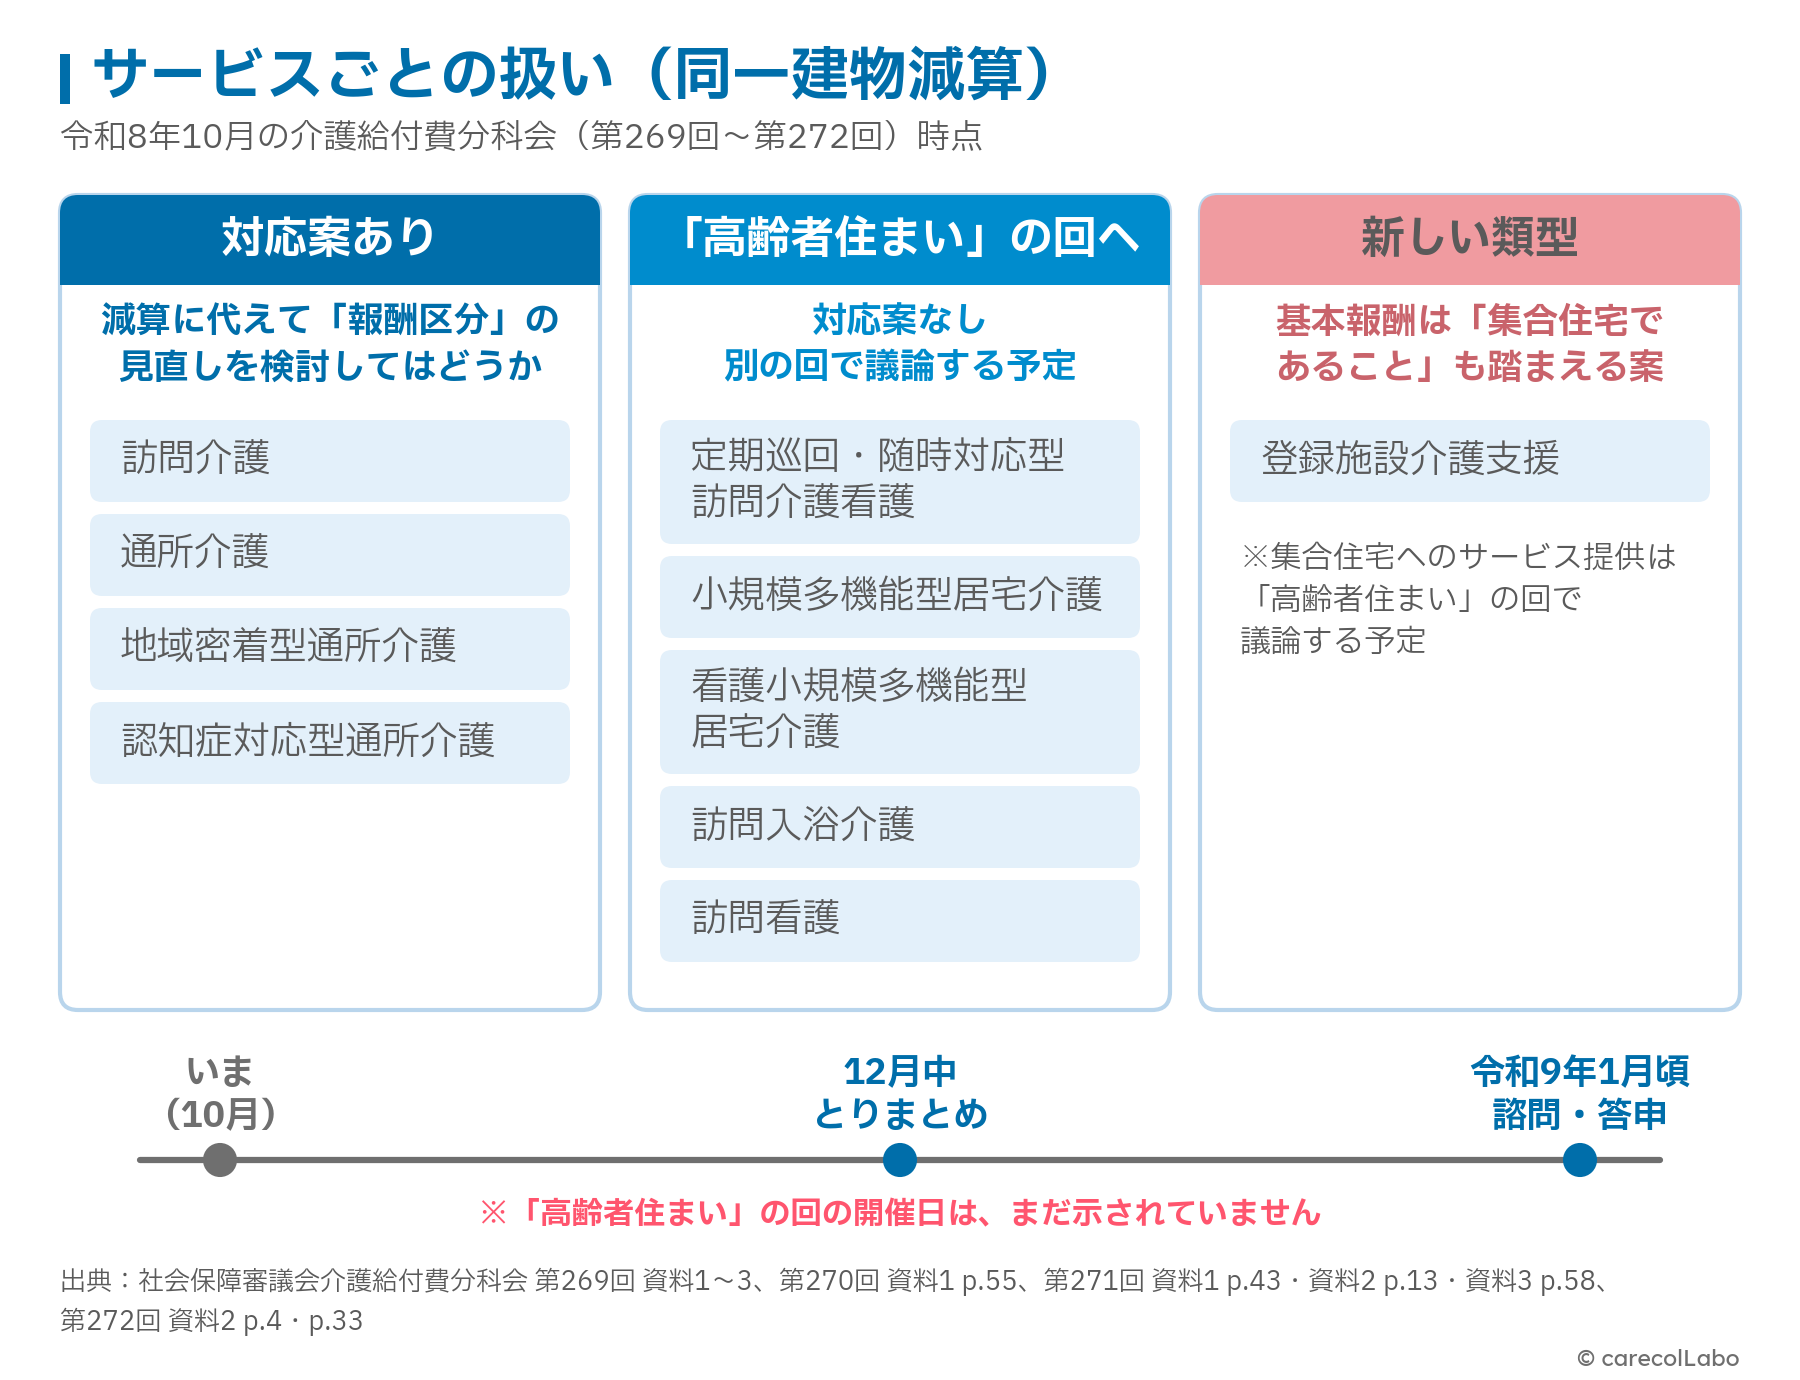
訪問介護・通所介護以外のサービスはどうなっているのでしょうか。次の5つのサービスでは、対応案は示されませんでした。いずれも「高齢者住まい」をテーマにした分科会で議論する予定とされていますが、開催日はまだ示されていません。
- 定期巡回・随時対応型訪問介護看護
- 小規模多機能型居宅介護
- 看護小規模多機能型居宅介護
- 訪問入浴介護
- 訪問看護
訪問看護では、同一建物減算ありの事業所の収支差率が8.6%、減算なしが10.6%で、訪問介護の10%減算とは逆の傾向です(2024年度決算)[6]。訪問看護の扱いは、「高齢者住まい」の回の資料で確認する必要があります。
10月28日の第272回では、新しい類型の「登録施設介護支援」について、基本報酬を「集合住宅であることも踏まえた報酬設定としてはどうか」という対応案が示されました[7]。
つまり、訪問介護・通所介護の案がそのまま他のサービスに広がるとは限らず、サービスごとに議論されることになりそうです。
同一建物減算の見直し|まだ決まっていないこと・今後のスケジュール
現時点(2026年11月)で示されているのは、見直しの方向性(案)です。事業所の運営にかかわる具体的な設計は、これからの議論で決まります。
同一建物減算の見直しで、まだ決まっていないこと
- 報酬区分の数と基準:新しい報酬区分をいくつ設けるのか、事業所の規模・移動コスト・提供回数(利用日数)をどう測って区分するのか
- それぞれの報酬区分の単位数:区分ごとの基本報酬がどれくらいになるのか
- 現行の減算からの移り方:現行の4つの減算区分が新しい報酬区分にどう置き換わるのか、経過措置(一定期間の猶予)が設けられるのか
- 他のサービスの扱い:定期巡回・小規模多機能・訪問看護などの同一建物減算をどうするのか(「高齢者住まい」の回で議論予定)
今後のスケジュール
- 2026年12月頃:とりまとめ(審議報告)
同一建物減算の見直しの方向性が整理される見込みです。 - 2027年1月頃:諮問・答申
具体的な単位数や算定要件が示される見込みです。
現段階で過度に不安を抱く必要はありません。まずは12月のとりまとめで、報酬区分の考え方がどう整理されるかを確認しましょう。
☝️ 自事業所で今すぐ確認できること
同一建物減算に代わる新しい報酬区分が「移動コスト」や「提供回数」を基準にする場合、自事業所がどの区分に当たるかを判断する材料は、日々の訪問・送迎の記録の中にあります。
まずは、現状の確認から
同一建物減算の見直しは、まだ「案」の段階です。新しい報酬区分の切り方や単位数は、12月のとりまとめ以降に見えてきます。
それでも、「何に着目して評価しようとしているか」は、いま公開されている資料から読み取れます。集合住宅への訪問が多い事業所も、戸建てを中心に回っている事業所も、自分たちの訪問の実態を数字で把握しておくことが、改定内容を判断する出発点になります。
シリーズ「2027年度 報酬改定を読む」のご案内
この記事は、シリーズの各論1です。改定の全体像は、総論「厚労省が示した『5つの基本的な視点』を読む」で整理しています。
次回の各論2では、サービス提供責任者の58.5%が「記録・報告書の作成、請求事務等の事務作業の負担が大きい」と答えた調査をもとに、生産性向上の論点が各サービスの対応案でどう扱われているかを見ていきます。お楽しみに!
出典
- [1] 第262回社会保障審議会介護給付費分科会(令和8年8月5日)資料2「高齢者住まいに対するサービス提供の在り方」p.78・p.79・p.86 https://www.mhlw.go.jp/content/12300000/001753395.pdf
- [2] 第271回社会保障審議会介護給付費分科会(令和8年10月19日)資料1「訪問介護(改定の方向性)」p.3・p.6・p.27・p.43 https://www.mhlw.go.jp/content/12300000/001764375.pdf(資料ページ https://www.mhlw.go.jp/stf/newpage_76626.html)
- [3] 同 資料3「訪問看護」p.63 https://www.mhlw.go.jp/content/12300000/001760335.pdf
- [4] 第270回社会保障審議会介護給付費分科会(令和8年10月14日)資料1「通所介護、地域密着型通所介護、認知症対応型通所介護」p.55・p.57 https://www.mhlw.go.jp/content/12300000/001759344.pdf
- [5] 令和8年度老人保健健康増進等事業「訪問介護サービスの提供形態に応じた評価のあり方に関する調査研究事業」(株式会社NTTデータ経営研究所)速報値。第271回 資料1 p.30〜42、第270回 資料1 p.44〜54に掲載
- [6] 介護給付費分科会 介護事業経営調査委員会 第42回(令和7年11月26日)資料1改(令和7年度介護事業経営概況調査/令和6年度決算)。第271回 資料1 p.29に掲載
- [7] 第272回社会保障審議会介護給付費分科会(令和8年10月28日)資料2「登録施設介護支援・登録施設介護予防支援」p.33 https://www.mhlw.go.jp/content/12300000/001763609.pdf
- [8] 第271回社会保障審議会介護給付費分科会(令和8年10月19日)資料2「訪問入浴介護」 https://www.mhlw.go.jp/content/12300000/001764376.pdf
- [9] 第269回社会保障審議会介護給付費分科会(令和8年10月9日)資料1〜3(定期巡回・随時対応型訪問介護看護及び夜間対応型訪問介護/小規模多機能型居宅介護/看護小規模多機能型居宅介護) https://www.mhlw.go.jp/stf/newpage_76456.html


